
Dave Ramsey is volt csődben – így született meg a világ egyik legismertebb pénzügyi rendszere
Röviden
Dave Ramsey a húszas évei közepén többmillió dollár értékű ingatlanvagyont épített fel, nagyrészt hitelből finanszírozva. Amikor a bankok visszakérték a pénzt, a vagyona nem volt elég likvid ahhoz, hogy elkerülje a csődöt. Az 1988-as pénzügyi összeomlás után kezdte újragondolni a pénzhez való viszonyát, mélyebben tanulmányozni a Biblia pénzügyi tanításait, majd saját tapasztalataiból és későbbi tanácsadói munkájából kialakítani azt a rendszert, amelyből megszületett a 7 Bébilépés és A Teljes pénzügyi megújulás.
Képzelj el egy fiatalembert a húszas évei közepén, aki Jaguarral jár, jól keres, és többmillió dollár értékű ingatlanportfólió felett ügyeskedik. Dave Ramsey 25 éves korára saját elmondása szerint körülbelül évi 250 ezer dollárt keresett, és mintegy 4 millió dollár értékű ingatlannal rendelkezett – amelyet nagyjából 3 millió dollárnyi adósság finanszírozott. Kívülről nézve sikeres volt. Ő maga is úgy fogalmazott később: „gazdag voltam”.
Aztán a bankok visszakérték a pénzt. 1988-ban Ramsey ingatlanüzletének legfontosabb finanszírozó bankját egy másik pénzintézet vásárolta meg. Az új bank nem hosszabbította meg a korábban rendszeresen megújított, 90 napos váltókat, hanem visszahívta a kölcsönöket. Egy másik bank is követelni kezdte a tartozását. Ramsey szerint kevesebb mint hat hónapja maradt arra, hogy mintegy 2 millió dollárt előteremtsen – miközben a pénze nagyrészt ingatlanokban állt.
Végül Dave és felesége, Sharon 1988. szeptember 23-án benyújtották a csődeljáráshoz szükséges papírokat. Ramsey 28 éves volt. A történet azonban itt nem ért véget. Sőt, valójában itt kezdődött az a pénzügyi út, amelyből később a 7 Bébilépés, a A Teljes pénzügyi megújulás és a Ramsey Solutions rendszere kinőtt.
De hogyan jutott el Dave Ramsey a többmilliós ingatlanportfóliótól a csődig, majd onnan egy világszerte milliók életét pozitívan befolyásoló pénzügyi oktatási rendszerig?
1. Dave Ramsey 25 évesen már milliókat mozgatott
Dave Ramsey nem pénzügyi kívülállóként kezdte a pályáját. Fiatalon ingatlanokkal kezdett foglalkozni, és a húszas évei közepére már komoly ingatlanportfóliót épített fel. A Columbia Journalism Review vele készített portréja szerint körülbelül 4 millió dollár értékű ingatlannal rendelkezett, amelyet mintegy 3 millió dollár adósság terhelt. 25 éves korára az éves jövedelme körülbelül 250 ezer dollár volt. Jaguart vásárolt, és saját visszaemlékezése szerint valóban úgy érezte, hogy megérkezett.
Csakhogy már ekkor ott volt a történetben a későbbi összeomlás egyik legfontosabb eleme: a vagyon jelentős része hitelből épült.
Ez önmagában még nem jelenti azt, hogy egy ingatlanbefektetés szükségszerűen rossz döntés. Ramsey esetében azonban a finanszírozási szerkezet rendkívül sérülékennyé vált. A rövid lejáratú hitelek folyamatos megújítására támaszkodott, miközben a pénze hosszú távon lekötött ingatlanokban állt.


Amíg a finanszírozás működött, a rendszer látványosan növekedett. Amikor azonban a bank megváltoztatta a feltételeket, Ramseynek hirtelen készpénzre lett volna szüksége. És ez már nem állt rendelkezésére.
2. A bank visszakérte a pénzt
1988-ban Ramsey fő finanszírozó bankját egy másik bank vásárolta meg. Az új tulajdonos nem folytatta ugyanazt a hitelezési gyakorlatot, hanem visszahívta a Ramsey által felvett 90 napos váltókat. Ezzel egy olyan probléma vált azonnal láthatóvá, amelyet sokan csak akkor értenek meg, amikor már késő: nem ugyanaz gazdagnak lenni, mint likvidnek lenni.
Ramseynek voltak ingatlanjai. Volt vagyona. De az ingatlanokat nem lehetett egyik napról a másikra készpénzzé tenni. Ráadásul egy második bank is követelni kezdte a tartozását. Ramsey későbbi beszámolója szerint kevesebb mint hat hónapja volt arra, hogy körülbelül 2 millió dollárt előteremtsen. A helyzet azért is volt különösen nehéz, mert az ingatlanok értékesítése időt igényel. Ha pedig valakinek azért kell gyorsan eladnia az eszközeit, mert a hitelezői azonnali fizetést követelnek, az egészen más helyzet, mint amikor egy befektető nyugodtan kivárhatja a megfelelő vevőt és árat. Ramsey megpróbálta rendezni a helyzetet. Eladott ingatlanokat, fizette a hitelezőket, és éveken keresztül próbálta megmenteni, amit lehetett.
De végül nem sikerült.
3. Papíron gazdag volt, mégis csődbe ment
Dave Ramsey történetének talán ez a legfontosabb pénzügyi tanulsága, hogy a nettó vagyon és a likviditás nem ugyanaz. Lehet valakinek többmillió forint vagy dollár értékű ingatlana, vállalkozása vagy befektetése, miközben nincs elegendő készpénze egy sürgős kötelezettség teljesítésére. Ramsey esetében pontosan ez történt.
Az ingatlanvagyon nem volt elég likvid ahhoz, hogy rövid idő alatt teljesítse a hitelezők követeléseit. A későbbi visszaemlékezése szerint a mintegy 3 millió dolláros adósságból két és fél év alatt sikerült eladásokkal és egyéb módokon nagy részt rendeznie, és végül körülbelül 378 ezer dollárnyi adóssága maradt, amelyre benyújtotta a csődeljárást. 1988. szeptember 23-án Dave és Sharon Ramsey benyújtották a csődhöz szükséges papírokat.
Ramsey 28 éves volt. A későbbi években úgy beszélt erről az időszakról, mint élete egyik legmélyebb mélypontjáról. És éppen ez a pont választja el a történet első és második felét. Mert Ramsey nem egyszerűen azt kérdezte: „Hogyan szerezhetném vissza a pénzemet?” Hanem azt: „Mit csináltam rosszul, és mit kellene teljesen másképp csinálnom?”
4. A csőd után kezdte újragondolni, mit tanít a Biblia a pénzről
Dave Ramsey történetének ez az egyik legtöbbet félreértett része. Nem pontos azt mondani, hogy a csőd után vált először hívővé, vagy hogy akkor nyitotta ki először a Bibliát. Ramsey saját későbbi elmondása szerint már korábban elindult a hit útján. A pénzügyi összeomlás azonban még közelebb vitte a hitéhez, és arra ösztönözte, hogy sokkal alaposabban megvizsgálja, mit mond a Biblia a pénzről. Egy 2014-es interjúban úgy fogalmazott, hogy már ismerte Istent, de amikor minden kezdett összeomlani körülötte, közelebb került hozzá, és elkezdte tanulmányozni a Biblia pénzügyi vonatkozásait.
Ez fontos különbség. A történet nem az, hogy: csőd → Biblia → kész pénzügyi rendszer. Sokkal inkább: pénzügyi összeomlás → önvizsgálat → Biblia és keresztény pénzügyi gondolkodás tanulmányozása → saját tapasztalatok → gyakorlati pénzügyi rendszer. Ramsey később azt mondta, hogy több mint kétezer olyan bibliai igehelyet talált, amelyet a pénzzel és az erőforrások kezelésével kapcsolatban relevánsnak tart. A Columbia Journalism Review szerint tanulmányozta több korábbi keresztény pénzügyi gondolkodó, köztük Ron Blue, Larry Burkett és Howard Dayton munkáit is.
Vagyis a ma ismert Ramsey-rendszer nem a semmiből született. Saját csődtapasztalata, a Biblia tanulmányozása, más keresztény pénzügyi szerzők gondolatai és az embereknek adott későbbi tanácsadás együtt formálták.
5. A legfontosabb felismerés: a pénzügyek nagy része viselkedés
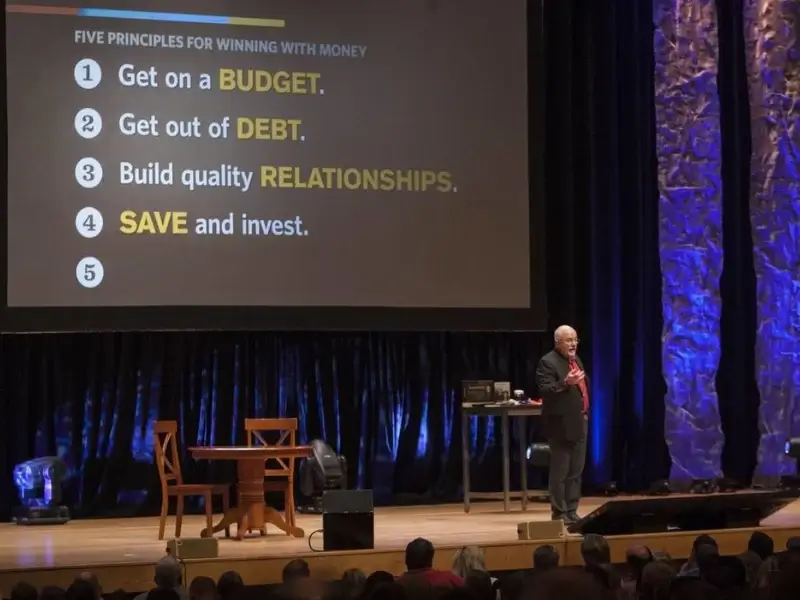
Ramsey egyik legismertebb alapelve, hogy a személyes pénzügyek 80%-ban viselkedésről és 20%-ban pénzügyi ismeretről szólnak. Ezt a megfogalmazást ma is használja a Ramsey Solutions. Ez nem azt jelenti, hogy a matematika nem számít. Számít. A kamat, a hozam, az infláció, az adózás és a kockázat mind valódi pénzügyi tényezők. De Ramsey megközelítésében sok embernek nem azért van pénzügyi problémája, mert nem tudja kiszámolni egy hitel effektív kamatlábát. Hanem azért, mert:
Ezért Ramsey rendszere tudatosan egyszerű. Nem azt kérdezi először, hogyan lehet a lehető legbonyolultabb pénzügyi stratégiával maximalizálni a vagyont. Hanem azt: Mi legyen a következő lépés?
6. Ramsey először a saját életében alkalmazta az új alapelveket
A csőd után Ramseynek nemcsak egy új elméletet kellett megfogalmaznia. A saját pénzügyi életét kellett rendbe tennie. A következő években visszafogta a kiadásait, újra felépítette a jövedelmét, értékesített vagyontárgyakat, és azon dolgozott, hogy megszabaduljon az adósságaitól. A folyamat nem egyik napról a másikra történt.
Saját visszaemlékezése szerint a csődöt követő években folyamatosan fizette vissza a kötelezettségeit, miközben újraépítette a család pénzügyi életét. Később azt is elmondta, hogy a csőd után megmaradt hitelezők nagy részét kifizette, majd évekkel később a korábban jogilag elengedett maradék tartozás egy részét is rendezte.
Ez az időszak lett a későbbi módszertan alapja. Nem egy olyan pénzügyi rendszer született, amelyet Ramsey először másokon próbált ki. Előbb önmagának kellett újra felépítenie az életét.
7. A konyhaasztaltól a pénzügyi oktatásig
A fordulat akkor következett be, amikor Ramsey környezetében egyre többen kezdtek hozzá fordulni pénzügyi kérdésekkel.
A Columbia Journalism Review szerint egy gyülekezeti ismerősének segített családi költségvetést készíteni, majd egyre több házaspárnak kezdett pénzügyi tanácsokat adni. Az általa tartott vasárnapi iskolai alkalmak pedig állítása szerint idővel mintegy 500 fősre nőttek.
A személyes beszélgetésekből oktatás lett. Az oktatásból könyv. A könyvből pedig rádióműsor. Ramsey 1992-ben saját kiadásban jelentette meg első könyvét, a Financial Peace-t, és ugyanebben az évben elindította a The Money Game című rádióműsort Nashville-ben. A Ramsey Solutions hivatalos idővonala szerint a műsort később The Dave Ramsey Show névre keresztelték, majd ebből fejlődött ki a ma ismert The Ramsey Show.
A történet innentől már nem egyetlen ember pénzügyi megújulásáról szólt. Ramsey elkezdte rendszerbe foglalni azt, amit saját tapasztalataiból és a tanácsadás során látott.
A cél egy egyszerű kérdés megválaszolása volt: Ha valaki teljesen elveszett a pénzügyeiben, mi legyen az első lépése – és mi a második?
8. Így született meg a 7 Bébilépés
A Dave Ramsey-féle rendszer egyik legfontosabb jellemzője, hogy nem egyszerre akar mindent megoldani. Sorrendet ad.
A ma ismert 7 Bébilépés a következő:
|
Lépés |
Cél |
Lényeg |
|---|---|---|
|
1. Bébilépés |
1000 dolláros kezdő vésztartalék |
Legyen egy kis készpénzes biztonsági hálód, hogy kisebb váratlan kiadás ne kényszerítsen újabb hitelfelvételre. |
|
2. Bébilépés |
Fogyasztási adósságok visszafizetése |
A lakáshitel kivételével minden adósság visszafizetése az adóssághógolyó-módszerrel. |
|
3. Bébilépés |
3–6 havi vésztartalék |
A teljes havi megélhetési költségek 3–6 hónapjára elegendő tartalék felépítése. |
|
4. Bébilépés |
Nyugdíjcélú befektetés |
A háztartási jövedelem 15%-ának rendszeres befektetése nyugdíjcélra. |
|
5. Bébilépés |
Gyermekek oktatása |
Megtakarítás a gyermekek későbbi oktatási költségeire. |
|
6. Bébilépés |
Lakáshitel visszafizetése |
A saját otthonhoz kapcsolódó jelzáloghitel korai visszafizetése. |
|
7. Bébilépés |
Vagyonépítés és adakozás |
Vagyonépítés, befektetés és nagylelkű adakozás. |
A Ramsey Solutions jelenlegi hivatalos leírása ugyanezt a sorrendet használja. Látható, hogy a lépések önmagukban nem különleges pénzügyi találmányok. Hiszen már mind hallottuk, hogy ez mind fontos. A problémánk pont a jó sorrend volt. A módszer lényege tehát a lépések egymás utáni sorrendje.
Először egy minimális biztonsági háló. Utána az adósságok (ahol a legtöbben bajban vannak). Aztán a nagyobb vésztartalék. Majd a hosszú távú vagyonépítés. Ez a sorrend leveszi az ember válláról azt a terhet, hogy egyszerre tíz különböző pénzügyi célt próbáljon követni.
9. Mi az az adóssághógolyó-módszer?
Az összes Bébilépés egyik legismertebb eleme az Adóssághógolyó vagy Adóssághógolyó-módszer. A legtöbb matematikus azt tanácsolná, hogy a legmagasabb kamatozású hitellel kezdjük a törlesztést. Ramsey ezzel szemben azt mondja: a legkisebb összegű adóssággal kell kezdeni, függetlenül a kamatlábtól – ha két adósság egyforma összegű, akkor érdemesebb a nagyobb kamatozásúval kezdeni.
Miért? Mert amikor a legkisebb hiteledet 2-3 hónap alatt nullára csökkented, gyors győzelmet könyvelhetsz el. Ez a sikerélmény dopamint szabadít fel, és elkötelezetté tesz a folytatás mellett. Ahogy az egyik adósságot kivezeted, az arra fordított törlesztőösszeg felszabadul, és hozzáadódik a következő legkisebb adósság törlesztéséhez – pontosan úgy, ahogy egy kicsi hógolyó elindul a hegyoldalról, és hatalmas lavinává duzzad.
Vagyis a kérdés nem pusztán az: „Melyik módszer a matematikailag legolcsóbb?”, Hanem az is: „Melyik módszert tudom ténylegesen végigcsinálni?”
Ez a gondolat jól összefoglalja Ramsey egész megközelítését, amely a következő:
10. A Teljes pénzügyi megújulás – a rendszer könyv formájában
Ramsey első könyve, a Financial Peace 1992-ben jelent meg saját kiadásban. Több mint egy évtizeddel később, 2003-ban jelent meg a The Total Money Makeover, magyarul A Teljes pénzügyi megújulás, amely később egyik legismertebb könyvévé vált. A Ramsey Solutions hivatalos idővonala szerint a könyv 2003-ban bestseller lett, 2015-re pedig több mint 5 millió példányban kelt el világszerte.
A könyv tulajdonképpen azt a rendszert foglalja össze, amelyet Ramsey az évek során kialakított: hogyan szerezz kontrollt a pénzed felett, hogyan szabadulj meg az adósságtól, hogyan építs tartalékot, majd hogyan kezdj el vagyont építeni.
A jelenlegi kiadás hivatalos leírása szerint a könyv több mint 10 millió embernek segített változtatni a pénzügyein, és az általuk közölt adat szerint az olvasók több mint 100 milliárd dollárnyi adósság visszafizetésében érintettek.
Fontos azonban megkülönböztetni a kettőt: a 7 Bébilépés nem a könyv megjelenésekor született, hanem egy már korábban kialakult pénzügyi keretrendszer része, amelyet a könyv széles közönség számára is bemutatott.
11. Mi a történet valódi tanulsága?
Dave Ramsey történetét könnyű úgy elmesélni, mint egy klasszikus amerikai sikersztorit: fiatal vállalkozó → vagyon → csőd → feltámadás → siker.
A mélyebb tanulság azonban ennél érdekesebb. Ramsey saját pénzügyi összeomlásának egyik oka éppen az volt, hogy a vagyon és az adósság együtt túl gyorsan növekedett. Hiszen Volt ingatlana, jövedelme, üzleti lehetősége. És mégis olyan finanszírozási szerkezetet épített, amely egy banki döntés után kártyavárként omolott össze.
Ezért a történetének egyik legfontosabb üzenete:
Nem az számít csak, hogy mennyi vagyonod van. Az is számít, mennyire vagy pénzügyileg sérülékeny.
És innen már érthetővé válik, miért helyez Ramsey olyan nagy hangsúlyt az adósság megszüntetésére, a vésztartalékra és a pénzügyi mozgástérre.
12. Miért érdekes ez a magyar olvasónak?
Mert amikor valaki először hall Dave Ramseyről, könnyen gondolhatja azt, hogy egy újabb amerikai pénzügyi gururól van szó, aki távoli problémákra kínál amerikai megoldásokat. A története azonban más szempontból érdekes. Ramsey nem úgy kezdte, hogy már készen volt a tökéletes pénzügyi rendszer.
Először saját magán kellett megtapasztalnia, milyen az, amikor a pénzügyi döntések következményei egyszerre érkeznek meg.
Aztán megpróbálta megérteni, mi vezetett idáig. Tanulmányozta a Bibliát. Tanulmányozta a korábbi keresztény pénzügyi szerzők munkáit. Megvizsgálta saját hibáit. Tanácsot kezdett adni másoknak. Majd az évek során mindezt egy egyszerű, követhető sorrendbe rendezte. Ebből lett a 7 Bébilépés. Ebből nőtt ki a Ramsey-féle pénzügyi oktatás. És ebből született meg a The Total Money Makeover, amely most Teljes pénzügyi megújulás címmel magyarul is elérhetővé válik.
A könyv mögött tehát nem egyetlen pénzügyi trükk áll. Hanem egy történet: hogyan lehet egy súlyos pénzügyi hibából tanulni, új alapelveket kialakítani, majd ezeket lépésről lépésre alkalmazni.
Gyakran ismételt kérdések Dave Ramseyről
Hogyan ment csődbe Dave Ramsey?
Dave Ramsey a húszas évei közepén többmillió dollár értékű ingatlanportfóliót épített fel, amelyet jelentős részben hitelből finanszírozott. Saját beszámolója szerint körülbelül 4 millió dollár értékű ingatlana és mintegy 3 millió dollár adóssága volt. 1988-ban a fő finanszírozó bankját egy másik bank vásárolta meg, amely visszahívta a korábban felvett, rövid lejáratú hiteleket. Ramsey nem tudta megfelelő idő alatt likviddé tenni az ingatlanvagyonát, ezért 1988. szeptember 23-án csődeljárást kezdeményezett.
Hány éves volt Dave Ramsey, amikor csődbe ment?
Dave Ramsey 28 éves volt, amikor 1988. szeptember 23-án benyújtotta a csődhöz szükséges papírokat.
Miért ment csődbe Dave Ramsey, ha többmillió dollár értékű ingatlana volt?
Azért, mert a vagyona jelentős része ingatlanban állt, miközben a hitelezői rövid idő alatt követelték vissza a finanszírozást. Az ingatlanvagyon értéke és az azonnal rendelkezésre álló készpénz nem ugyanaz. Ramsey története jól példázza a likviditási kockázatot: valakinek lehet magas nettó vagyona, miközben rövid távon nem tudja teljesíteni a fizetési kötelezettségeit.
Dave Ramsey a csőd miatt lett keresztény?
Nem pontos így megfogalmazni. Ramsey saját elmondása szerint már a pénzügyi összeomlás előtt elindult a hit útján, a csőd és az azt megelőző időszak azonban közelebb vitte Istenhez, és arra ösztönözte, hogy intenzívebben tanulmányozza a Biblia pénzzel kapcsolatos tanításait.
A Biblia alapján alkotta meg Dave Ramsey pénzügyi rendszerét?
A Biblia fontos alapja Ramsey pénzügyi gondolkodásának, de a rendszer nem kizárólag bibliai szövegekből született. Saját csődtapasztalata, a személyes


