A 7 Bébilépés: átfogó elemzés és mélyreható útmutató a Teljes pénzügyi szabadság felé
Röviden
A 7 Bébilépés (7 Baby Steps) Dave Ramsey pénzügyi rendszere, amely a pénzügyi stabilitás és hosszú távú vagyonépítés felé vezető utat hét egymásra épülő lépésre bontja. A módszer először egy kisebb vésztartalék kialakítására és az adósságok visszafizetésére koncentrál, majd a nagyobb vésztartalék, a nyugdíjcélú megtakarítás, a gyermekek oktatásának finanszírozása, a lakáshitel visszafizetése és végül a vagyonépítés következik. A rendszer központi gondolata, hogy egyszerre egyetlen pénzügyi célra érdemes koncentrálni, így a sok egymással versengő cél helyett világos sorrend alapján lehet haladni.
Nincs időd elolvasni?
🎧 Hallgasd meg a bejegyzést Spotify-on!
A személyes pénzügyek kezeléséhez már korlátlan információ érhető el ingyen. A legtöbb ember pontosan tudja, hogy kevesebbet kellene költenie, mint amennyit keres (ezt hitelből ugye megteheti), és hogy célszerű lenne félretennie a jövőjére. A valódi kihívást az emberi viselkedés, a fegyelem hiánya és a cselekvési terv összevisszasága jelenti (ha egyáltalán van terv). Még ha tudatosabban is szeretnénk működni ebben a témában, amikor egyszerre próbálunk törleszteni egy magas kamatozású hiteltartozást, félretenni a gyerekek egyetemi tanulmányaira, képezni egy vészhelyzeti tartalékot és közben nyugdíjra megtakarítani, a célok sokasága leblokkolja a cselekvést.
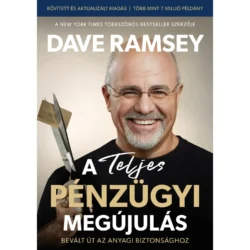
Ezt a döntési képtelenséget és pénzügyi lebénulást szünteti meg Dave Ramsey világhírű rendszere, a 7 Bébilépés (The 7 Baby Steps). Ez a módszertan nem egy bonyolult matematikai képlet, hanem egy sokak által kipróbált, lépésről lépésre építkező viselkedésmódosító keretrendszer. Az alábbiakban A Teljes pénzügyi megújulás című könyv alapján részletesen bemutatjuk a 7 Bébilépés elméletét, gyakorlatát, pszichológiáját és hosszú távú eredményeit.
Bevezetés és történeti háttér
Dave Ramsey több mint harminc évvel ezelőtt kezdte el tanítani azokat a pénzügyi alapelveket, amelyek mára világszerte milliók számára jelentik a pénzügyi stabilitáshoz és vagyongyarapodáshoz vezető legbiztosabb útmutatót. Pályafutása kezdetén a fő hangsúlyt az alapvető pénzügyi fegyelemre helyezte: hogyan lehet kiszabadulni az adósságok hálójából, költségvetést készíteni, a bevételeknél kevesebből megélni, megtakarítani vészhelyzetekre és befektetésekre, valamint nagylelkűen adakozni.
Bár ezek az elvek önmagukban is megállják a helyüket, a hozzá forduló tanítványok és hallgatók folyamatosan ugyanazt a gyakorlati kérdést tették fel:
„Melyik lépéssel kezdjem? Milyen sorrendben hajtsam végre a feladatokat?”
Ez a gyakorlati igény hívta életre a lépések pontos, egymásra épülő sorrendjét. Ramsey saját, meglehetősen kemény tapasztalataiból – a fiatalon átélt pénzügyi összeomlásból, a csődből és az abból való talpra állásból – tanulta meg, hogy az adósságmentesség elérése elengedhetetlen feltétele a tartós vagyonépítésnek. Tehát ne hitelek árán akarunk meggazdagodni. Rájött arra is, hogy a vészhelyzeti tartalék képzése sokkal könnyebb és hatékonyabb, ha az embernek nincsenek havi törlesztőrészletei.
Az évek során finomított oktatási anyag – amely eredetileg a Life After Debt („Élet az adósság után”) címet viselte – fejlődött át a világhírű Financial Peace University képzéssé és a A Teljes pénzügyi megújulás című könyvvé, amelyből mára több mint 7 millió példány kelt el világszerte. Ez a módszertan egy bizonyított rendszerré vált, amely a legrövidebb egyenes utat biztosítja a jelenlegi pénzügyi nehézségek és a valódi vagyonépítés között.
A pénzügyi lebénulás megszüntetése
Sokan azért nem tudnak előrelépni a személyes pénzügyeikben, mert egyszerre túl sok, egymásnak ellentmondó célt próbálnak megvalósítani. A folyamatos dilemmák és kérdések örvénye így néz ki:
Amikor mindezt egyszerre próbálja valaki kezelni, az eredmény szinte kivétel nélkül a döntési képtelenság és a teljes cselekvőképtelenság. Az ember lefagy, és végül semmi sem történik.
Dave Ramsey módszerének lényege a rendkívüli fókusz és egyszerűsítés. Ahogyan a közismert mondás tartja:
„Hogyan eszünk meg egy elefántot? Falatonként.”
A 7 Bébilépés egy olyan sorrendet állít fel, amely megszünteti a döntési dilemmákat. Egyszerre mindig csak egyetlen feladatra kell a maximális energiát összpontosítani, így a kitűzött célok gyorsan és hatékonyan érhetők el.
A 7 Bébilépés részletes bemutatása
1. Bébilépés: $1 000 Kezdő Vészhelyzeti Alap Képzése
2. Bébilépés: Az Adósság-hógolyó (Debt Snowball) Módszer
3. Bébilépés: Teljesen Feltöltött Vészhelyzeti Alap (3–6 Havi Megélhetési Költség)
4. Bébilépés: A Háztartási Jövedelem 15%-ának Befektetése Nyugdíjra
5. Bébilépés: Megtakarítás a Gyermekek Egyetemi Tanulmányaira
6. Bébilépés: A Lakáshitel Előtörlesztése
7. Bébilépés: Vagyonépítés és Meglepő Nagylelkűség
„Élj úgy mint senki más, hogy később úgy élhess (és adhass), mint senki más!”
Esettanulmány: Átmenet az intenzitásból a tudatosságba
A The Ramsey Show egyik kiemelt adásában egy David nevű hallgató telefonált be, aki feleségével sikeresen teljesítette az első három lépést. Kifizették minden fogyasztói adósságukat és felépítették a 3–6 havi vészhelyzeti tartalékukat. Ezzel elérték a 4. Bébilépést.
Az adósságcsökkentési szakasz alatt David (aki szakszervezeti bádogosként évi $140 000-t keresett, míg felesége $55 000-t) egy intenzív mellékállást is vállalt: sportmérkőzéseken bíráskodott, ami évi $20 000 – $30 000 plusz jövedelmet hozott a konyhára. David dilemmája az volt: vajon az adósságok kifizetése után is kötelező-e megtartania ezt a feszített munkatempót, hogy növelje a 15%-os nyugdíj-megtakarítási alapot, vagy végre visszavehet a tempóból?
Ramsey válasza és a magatartásbeli váltás
Dave Ramsey és Dr. John Delony rávilágítottak arra, hogy a mellékállások és az extrém túlóraterhelés nem képezhetik a tartós életformát. Éles különbség van a lépések két szakasza között:
|
Szempont |
1–3. Bébilépés |
4–7. Bébilépés |
|
Fő cél |
Adósságok megsemmisítése, védőháló |
Nyugdíj, egyetem, lakáshitel, vagyonépítés |
|
Domináns magatartás |
Gazella intenzitás |
Tudatos szándékosság |
|
Munkatempó |
Túlórák, másodállások, lemondás |
Fenntartható karrier, családi egyensúly |
|
Pszichológiai állapot |
Vészhelyzeti sprint |
Maratoni futás kiszámítható tempóban |
A száguldás analógiája
Dave Ramsey egy érzékletes hasonlattal magyarázta meg, miért érzik magukat sokan elakadva az adósságok kifizetése után:
„Képzeld el, hogy az autópályán száguldasz 160 km/h sebességgel. Amikor a navigációd jelzi, hogy rendőr van az úton, lelassítasz 110 km/h sebességre. Bár a 110 km/h még mindig egy nagyon gyors tempó, az autóban ülve úgy érzed, mintha vánszorognál vagy ‘teknős üzemmódba’ kapcsoltál volna. Ugyanez történik pénzügyileg is: miután évekig 160-nal száguldottál, a normális, fenntartható tempóra való visszatérés lassúnak tűnik, pedig valójában még mindig óriási haladást érsz el!”
Dr. John Delony arra biztatta a párt, hogy álljanak meg, ünnepeljék meg a sikereiket, és kezdjék el tudatosan tervezni a közös életüket és házasságukat, hiszen a pénzügyi szabadság igazi értéke az, hogy az ember visszaszerzi az irányítást az élete felett.
Statisztikák és a pszichológiai dinamika
Dave Ramsey és kutatócsapata több mint 10 000 amerikai „hétköznapi milliomost” vizsgált meg. A felmérések és az adatok a következő kulcsfontosságú eredményeket mutatták ki:
|
Mutató / Jellemző |
Érték / Leírás |
|
Átlagos idő az adósságmentességig (2. lépés): |
Kb. 2 év |
|
Átlagos idő a lakáshitel kifizetéséig (6. lépés): |
7–8 év |
|
A teljes program időigénye az indulástól a milliomossá válásig: |
Átlagosan 10,6 – 14 év |
|
Szakmai könyvsiker (Total Money Makeover): |
Több mint 10–20 millió eladott példány |
|
Siker képlete: |
80% viselkedés és 20% fejbéli tudás |
Összegzés és tanulságok
Dave Ramsey 7 Bébilépése nem csupán egy pénzügyi számtanpéda, hanem egy átfogó életmódmodell. A rendszer sikerének kulcsa négy pilléren nyugszik:
Ahogyan Dr. John Delony feleségének története mutatja:
Egy házaspár hezitált, hogy harmincas éveikben visszamenjenek-e az orvosi egyetemre, mondván: „De hisz 42 évesek lennénk, mire lediplomázunk!” A válasz így szólt: „42 évesek lesztek mindenképpen 12 év múlva. A kérdés csak az: 42 évesen orvosok akartok lenni, vagy nem?”
Ugyanez a logika igaz a pénzügyi lépésekre is: Mmindenképpen eltelik 7 év. A kérdés az, hogy 7 év múlva egy teljesen kifizetett, hitelmentes házban szeretnénk-e élni, megalapozva a generációs vagyongyarapodást és a határtalan nagylelkűséget?
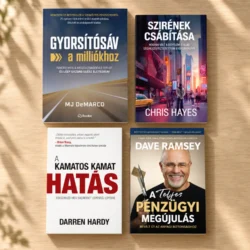
Szerezd be A Teljes pénzügyi megújulás könyvet magában vagy könyvcsomag részeként:
Gyakran Ismételt Kérdések (FAQ)
1. Miért nem érdemes egyszerre több lépésen is dolgozni?
A 7 Bébilépés hatékonysága a fókuszált energiában rejlik. Amikor egyszerre próbálsz hiteleket törleszteni, megtakarítani, befektetni és a gyerekek egyetemére félretenni, az erőforrásaid szétszóródnak, a haladás lelassul, és könnyen elveszítheted a motivációdat. Ha egyszerre egyetlen célra koncentrálsz, sokkal gyorsabb és szembetűnőbb eredményeket érhetsz el.
2. Mi a különbség a 1. és a 3. Bébilépés vésztartalékai között?
- 1. Bébilépés (Kezdő vésztartalék): Egy kisebb, gyorsan felhalmozható összeg (pl. 400 000 – 500 000 Ft / $1000), amelynek egyetlen célja, hogy megvédjen a kisebb, váratlan kiadásoktól (pl. hirtelen szerviz, elromlott háztartási gép), miközben gőzerővel törleszted az adósságaidat.
- 3. Bébilépés (Teljes vésztartalék): 3–6 havi teljes megélhetési költségnek megfelelő biztonsági tartalék. Ezt már adósságok nélkül építed ki, és feladata a nagyobb krízisek (pl. állásvesztés, hosszabb betegség) kivédése.
3. Miért a legkisebb adóssággal kezdjem a törlesztést, és ne a legmagasabb kamatúval?
A módszer alapja az Adósságlavina-effektus helyett az Adóssággolyó (Debt Snowball) módszer. A személyes pénzügyek 80%-ban viselkedésen és pszichológián, és csak 20%-ban matematikán múlnak. Ha a legkisebb tartozást fizeted ki először, gyors győzelmet könyvelhetsz el, ami hatalmas lélektani löketet ad a folytatáshoz.
4. Leállítsam a nyugdíjcélú megtakarításaimat a 2. Bébilépés alatt?
Igen, átmenetileg. A 2. lépés lényege az adósságok rendkívül intenzív, gőzerővel történő felszámolása. Minden szabad forrást a tartozások törlesztésére kell fordítani, hogy a lehető legrövidebb idő alatt adósságmentessé válj. Amint eléred a 4. Bébilépést, újra elindíthatod és intenzíven építheted a nyugdíjcélú befektetéseidet (a háztartási bevétel 15%-ával).
5. Mi számít adósságnak a 2. Bébilépésben? Nem számít bele a lakáshitel?
A 2. Bébilépésben minden olyan adósságot ki kell fizetni, ami nem lakáshitel. Ide tartoznak:
- Hitelkártya-tartozások
- Személyi kölcsönök
- Autóhitelek
- Áruhitelek, diákhitelek vagy magánkölcsönök
A lakáshitel törlesztése külön szakaszt képez, ez a 6. Bébilépés.
6. Miben segít Dave Ramsey könyve, A Teljes pénzügyi megújulás?
A könyv nemcsak a 7 Bébilépés elméletét mutatja be részletesen, hanem gyakorlati útmutatókat, költségvetési sablonokat, valós sikertörténeteket és pszichológiai tanácsokat is ad. Segít átállítani a pénzhez való hozzáállásodat, és megtanít arra, hogyan vedd át a teljes irányítást a pénzügyeid felett.